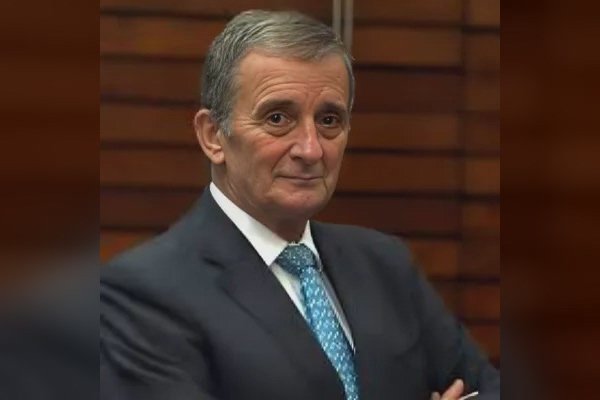
A qualidade do crédito no Brasil apresentou nova piora, afetando tanto empresas quanto famílias, segundo dados divulgados pelo Banco Central (BC) na manhã desta terça-feira. A análise do coordenador do Centro de Estudos Fipe do Endividamento das Empresas Brasileiras (Cefeb/Fipe), Roberto Luis Troster, aponta para uma migração do mercado em direção a linhas mais caras e com maior risco de inadimplência, mesmo diante do ciclo de redução da taxa básica de juros (Selic).
No segmento de pessoa jurídica (PJ), a composição do saldo de endividamento registrou um enfraquecimento das modalidades produtivas. O volume total de recursos livres recuou 0,7%, com retração expressiva no capital de giro (-1,4%) e no desconto de duplicatas (-2,5%). Em contrapartida, houve crescimento nas modalidades de custos mais elevados: a conta garantida subiu 0,7%, enquanto a utilização do cartão de crédito (somando rotativo e parcelado) avançou 1,7%. A inadimplência no setor PJ registrou alta de 0,1 ponto percentual.
Cenário semelhante foi verificado no crédito para pessoa física (PF). Embora o saldo total de financiamentos e empréstimos às famílias tenha crescido 0,8%, a expansão ocorreu de forma desigual. O crédito pessoal consignado subiu 0,7% e o não consignado registrou alta de 0,4%. Por outro lado, as linhas de crédito emergencial — com juros historicamente mais altos — registraram avanços expressivos: o cheque especial subiu 1,6% e o saldo do cartão rotativo saltou 4,8%. O indicador de atrasos no segmento PF também registrou alta de 0,2 ponto percentual.
Para Troster, o movimento contínuo de alta na inadimplência — que acumula sucessivos recordes históricos — sinaliza um problema estrutural que vai além do nível da taxa básica de juros.
“A Selic é um problema, mas o maior problema é a política de crédito, que é obsoleta. Desde 2021, o número de negativados, tanto para pessoa jurídica quanto para pessoa física, só aumentou — e isso ocorreu tanto com a Selic em patamares baixos quanto elevados, mesmo em um cenário de desemprego nas mínimas históricas e crescimento do PIB”, avalia o economista.
O coordenador do Cefeb/Fipe argumenta que o modelo regulatório e tributário do setor precisa ser reformulado de forma urgente. Segundo Troster, a estrutura atual tributa o crédito — elevando os custos proporcionalmente às taxas mais altas —, isenta aplicações financeiras, carece de regras claras de precificação e sofre com a falta de transparência nas operações do sistema financeiro.
foto: divulgação


